
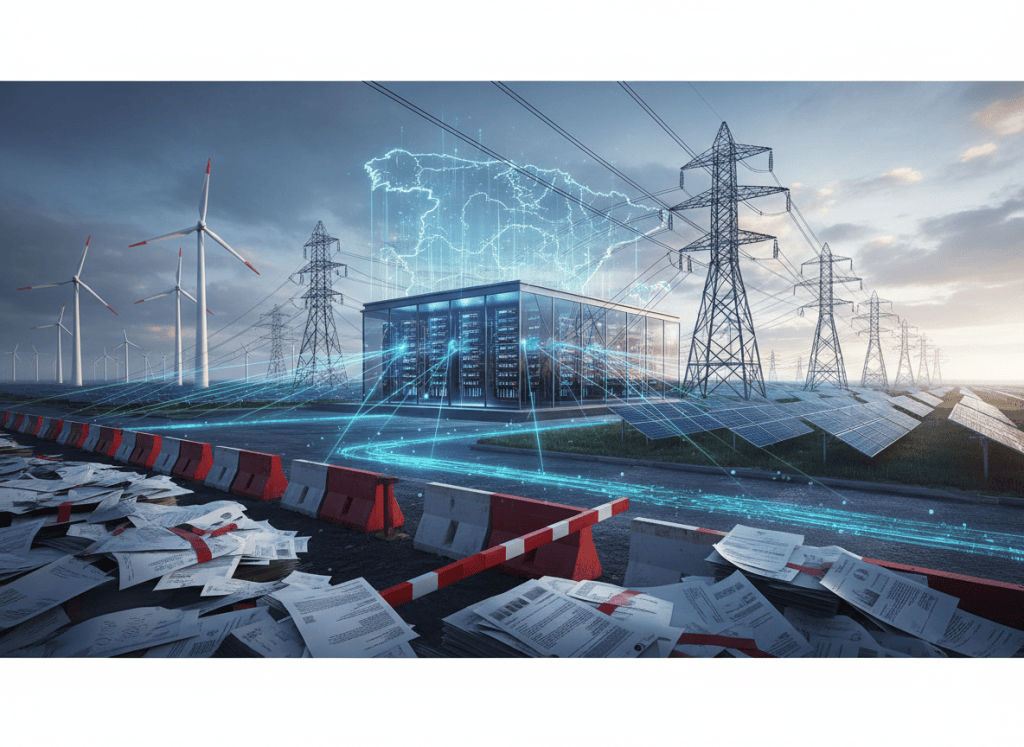
España se encuentra ante una de esas decisiones que dentro de una década parecerán obvias. El problema es que ahora todavía no lo son. La expansión de la inteligencia artificial, el cloud computing, la automatización, la ciberseguridad y la economía digital está convirtiendo los centros de datos en una infraestructura comparable, por importancia estratégica, a los puertos, las redes ferroviarias, las autopistas o las centrales eléctricas de otras épocas. Allí donde se concentra capacidad de computación, terminan concentrándose también inversión, ingeniería, empresas auxiliares, talento, servicios tecnológicos y conocimiento. España reúne varias de las condiciones necesarias para ocupar una posición relevante en esa nueva geografía económica. Dispone de abundante generación renovable, territorio, conectividad internacional, una situación privilegiada entre Europa, África y el Atlántico, y grandes operadores interesados en desplegar infraestructura. Sin embargo, el Gobierno parece decidido a convertir una ventaja competitiva en un problema administrativo.
La cuestión no consiste en negar que los centros de datos consumen grandes cantidades de electricidad. La consumen. Tampoco tiene sentido minimizar el impacto potencial sobre determinadas redes locales, el uso de agua o la necesidad de planificación territorial. Todo ello exige regulación. Pero existe una diferencia fundamental entre regular una industria estratégica y diseñar condiciones que terminen empujándola hacia otros países. El proyecto normativo presentado por el Gobierno en agosto de 2026 plantea que determinados centros de datos respalden cada hora de funcionamiento al menos el 80 % de su consumo eléctrico mediante nueva generación renovable. La obligación, además, se vincula a la obtención y conservación de los derechos de acceso y conexión a la red.
La intención política es fácil de explicar. La ejecución técnica es bastante más problemática. Un centro de datos funciona veinticuatro horas al día. Los servidores no interrumpen su actividad cuando disminuye el viento. Las cargas de inteligencia artificial no esperan a que vuelva a salir el sol. Una infraestructura que debe garantizar continuidad, estabilidad y disponibilidad necesita una combinación energética capaz de responder en todo momento. Renovables, almacenamiento, redes, interconexiones, gestión de demanda y generación firme forman parte de ese sistema. Convertir una correlación renovable hora a hora en requisito regulatorio para una sola industria puede sonar impecable en una presentación ministerial, pero la física conserva la desagradable costumbre de no obedecer consignas administrativas.
España corre así el riesgo de confundir sostenibilidad con rigidez regulatoria. La sostenibilidad inteligente busca que las nuevas cargas eléctricas financien generación adicional, mejoren la eficiencia, paguen los costes reales de su conexión y reduzcan su impacto ambiental. La rigidez aparece cuando el Estado decide previamente qué arquitectura técnica debe utilizar una empresa para conseguir esos objetivos. El resultado suele ser conocido. Cuanto mayor es la incertidumbre regulatoria, mayor es el coste de capital. Cuanto mayor es el coste de capital, menor es la inversión. Y cuando la inversión puede desplazarse entre países, la conclusión no requiere un doctorado en economía.
El tamaño de lo que está en juego merece cierta atención. Amazon anunció en marzo de 2026 que elevaría hasta 33.700 millones de euros su inversión prevista en España para ampliar infraestructura cloud, centros de datos e inteligencia artificial. La empresa estima que esa inversión podría aportar 31.700 millones al PIB español y sostener alrededor de 29.900 empleos anuales durante su desarrollo. Son cálculos de la propia compañía y deben interpretarse como tales, pero sirven para comprender la escala de las decisiones que se están tomando. No hablamos de unas cuantas instalaciones industriales. Hablamos de decenas de miles de millones de euros vinculados a una infraestructura que determinará dónde se desarrolla parte de la economía digital europea.
Aquí aparece una de las contradicciones más llamativas de la política económica española. El mismo Estado que proclama su intención de situar al país en la vanguardia de la inteligencia artificial introduce condiciones que pueden hacer más difícil construir la infraestructura física que la inteligencia artificial necesita. Las declaraciones sobre soberanía digital, supercomputación y autonomía tecnológica tienen un límite bastante prosaico. Los modelos de inteligencia artificial necesitan procesadores. Los procesadores necesitan servidores. Los servidores necesitan centros de datos. Y los centros de datos necesitan electricidad. La cadena causal no parece especialmente misteriosa.
Se produce además un error conceptual frecuente en la política española: considerar al centro de datos únicamente como un consumidor. Desde esa perspectiva, aparece como una gran instalación que llega para utilizar electricidad, ocupar territorio y exigir conexiones. Pero una economía avanzada debería contemplar también lo que produce. Un gran centro de datos convierte electricidad en servicios digitales de alto valor añadido. Compra energía durante décadas. Contrata ingeniería. Construye infraestructura. Genera demanda de mantenimiento, refrigeración, fibra, seguridad, software y equipos especializados. Atrae proveedores y empresas que necesitan proximidad a esa capacidad de computación. Puede, además, transformar una ventaja española muy concreta, la disponibilidad potencial de energía renovable, en una ventaja tecnológica exportable.
Éste es el punto que parece escaparse con mayor facilidad. España tiene una capacidad limitada para exportar electricidad debido a las restricciones de interconexión con el resto de Europa. Pero puede utilizar parte de esa electricidad dentro del territorio para producir computación y exportar después servicios digitales. Esa transformación incrementa radicalmente el valor económico de la energía. Un electrón vendido como electricidad tiene un precio. El mismo electrón utilizado para ejecutar modelos de IA, almacenar información empresarial, prestar servicios cloud o procesar operaciones financieras participa en una cadena de valor mucho mayor. Desde una perspectiva industrial, ésa debería ser una oportunidad obvia.

La discusión, por tanto, no puede reducirse a cuántos megavatios consume un centro de datos. La pregunta relevante es qué economía se construye alrededor de esos megavatios. Cuando una gran plataforma tecnológica instala infraestructura en una región, aparecen empresas auxiliares, programas de formación, ingenieros eléctricos, técnicos de mantenimiento, especialistas en refrigeración, ciberseguridad, redes, automatización y servicios cloud. Aragón ya ofrece señales de este proceso. AWS identifica proveedores locales que han ampliado capacidades y empleo alrededor de su infraestructura española.
La inversión extranjera, además, observa algo que los gobiernos suelen infravalorar: la estabilidad de las reglas. Una empresa que va a comprometer miles de millones no analiza únicamente el precio actual de la electricidad o una subvención concedida este año. Analiza qué ocurrirá dentro de cinco, diez o quince años. Quiere saber si los permisos obtenidos conservarán valor, si las condiciones de conexión seguirán siendo razonables y si la administración entiende su actividad como infraestructura estratégica o como una anomalía que debe tolerarse mientras cumple una lista creciente de requisitos.
Ahí aparece la verdadera amenaza. Una regulación puede ser técnicamente cumplible y económicamente disuasoria al mismo tiempo. El capital internacional no necesita organizar una protesta frente a un ministerio. Puede desplazarse. Francia, Portugal, Finlandia, Suecia y otros países europeos compiten por exactamente la misma inversión. Si uno de ellos ofrece energía, infraestructura y reglas más previsibles, el consejo de administración hará lo que hacen los consejos de administración: elegirá la opción que reduzca riesgo.
La pérdida tampoco se limita a los euros que no se invierten. España puede perder posición tecnológica. La inteligencia artificial está entrando en una fase en la que la capacidad de computación se convierte en recurso estratégico. Los países que alberguen esa capacidad dispondrán de ecosistemas empresariales más densos, mayor especialización técnica y mejores condiciones para atraer investigación. Los que decidan consumir servicios producidos en otros territorios seguirán utilizando inteligencia artificial, por supuesto, pero participarán en una parte menor de la cadena de valor.
Existe también una dimensión sociológica que conviene observar. Parte de la política contemporánea española muestra una cierta desconfianza hacia cualquier concentración privada de capital o infraestructura. La gran empresa aparece primero como potencial problema y después, quizá, como socio económico. Esa secuencia mental genera regulación defensiva. Se empieza preguntando cómo limitar una actividad antes de determinar cómo integrarla en una estrategia nacional. El resultado es una administración que intenta demostrar autoridad regulatoria mientras otros países intentan demostrar capacidad de atraer inversión.
El debate energético español agrava esa tendencia. En lugar de partir de la pregunta sobre cuánta nueva generación y cuánta nueva red debe construirse para absorber industria, electrificación, transporte y centros de datos, se corre el riesgo de repartir una capacidad escasa mediante filtros administrativos cada vez más complejos. Si existe saturación de red, la respuesta estructural debería ser ampliar y modernizar la red. Si existen solicitudes especulativas, deben exigirse garantías económicas suficientes para separar proyectos reales de proyectos oportunistas. Si existe preocupación por el agua, deben establecerse límites de eficiencia y sistemas de reutilización. Si existe preocupación por las emisiones, puede exigirse generación adicional limpia. Son problemas distintos y merecen herramientas distintas.
España necesita regulación, pero necesita todavía más estrategia. Una regulación bien diseñada puede convertir los centros de datos en catalizadores de nueva generación renovable, almacenamiento y modernización de redes. Una mala regulación puede convertirlos en inversores de Finlandia.
La ironía final es difícil de evitar. Durante décadas España ha lamentado su dependencia del turismo, los servicios de baja productividad y sectores con limitado contenido tecnológico. Ahora aparece una industria caracterizada por inversión intensiva en capital, ingeniería avanzada, digitalización, inteligencia artificial y demanda de profesionales especializados. Y una parte de la respuesta institucional consiste en preguntarse primero cuánto consume y qué nuevas obligaciones puede imponérsele.
Tal vez dentro de unos años descubramos que los centros de datos que no construimos aquí también consumen electricidad. Simplemente la consumirán en otro país. Allí pagarán impuestos, contratarán ingenieros, impulsarán redes, atraerán proveedores y consolidarán ecosistemas tecnológicos. Las empresas españolas seguirán utilizando sus servicios desde Madrid, Barcelona o Zaragoza.
España habrá conseguido así una de esas pequeñas obras maestras de la política económica: disponer de energía, territorio, conectividad, inversores interesados y una demanda tecnológica mundial en plena expansión, y conseguir que una parte de la oportunidad termine materializándose en otra jurisdicción.
El problema de fondo no será entonces que España haya perdido algunos centros de datos. Será que habrá cedido voluntariamente una parte de la infraestructura sobre la que se está construyendo la economía del siglo XXI.
 Policy Examination | Poder, política y percepción

Deja un comentario